こんにちは
今日は、年末の固定費の話を。11月も半ばになって、年末調整の書類が届いたり、ふるさと納税の期限(12月31日)が気になったり。お金の手続きが一気に増える時期ですよね。
で、ふと思ったんです。こういう「期限のあるもの」ばかりに気を取られて、毎月払い続けている固定費は、つい後回しにしがちだな、と。でも固定費って、一度見直すと来年1年間ずっと効くんですよね。今日は、12月までにやっておきたい3つのチェックをまとめてみます。
結論:年末の固定費は3つチェックすればOK
- 引き落としを全部書き出す
- 4大固定費を「年額」で比べる
- 浮いた分を先取り貯金に回す設定までする
3つとも、やることは地味です。でも来年の家計がちょっとラクになります。
1. 引き落としを全部書き出す
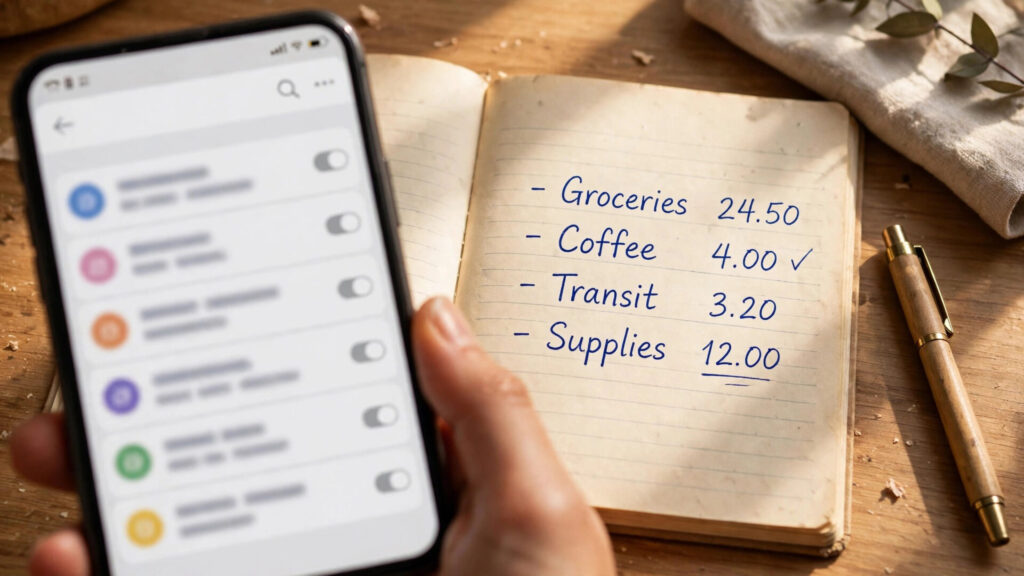
まずやるのは、毎月何にいくら払っているか、全部書き出すこと。見る場所は3か所だけ。クレジットカードの明細、銀行口座の引き落とし履歴、スマホのサブスクリプション一覧です。
紙に書き出すのがおすすめで、月額を年額に直して並べると、印象がだいぶ変わります。月1,000円のサブスクも、年額にすれば12,000円。「月1,000円ならまあいいか」と「年12,000円か」では、重みが違いますよね。
解約するかどうか迷ったら、「最後に使った日」で決めるのがシンプルです。1か月以上使ってない、似た役割の課金が重なっている、無料期間のあとに課金が始まっていた。このどれかに当てはまれば、解約候補。見たい月だけ入り直す、という使い方もできます。
紙に書き出すなら、専用の家計簿ノートがあると続けやすいですよ。
2. 4大固定費を「年額」で比べる
書き出したら、次は金額の大きい順に並べ替えます。だいたいこの4つに集約されます。通信費、保険、サブスク、電気・ガスです。
通信費は、スマホのプランが今の使い方に合っているか。データ量が余っているなら、プランの見直しで浮くかもしれません。スマホ代の見直し方については、前に書いた記事があるので、よかったらこちらもどうぞ。
保険は、保障が重なっていないか証券を並べて確認するだけ。公的医療保険には高額療養費制度もあるので、民間の医療保険と保障が二重になっていないか、見る価値はあります。制度の内容は所得や年齢で変わるので、詳しくは厚生労働省の案内や保険証券で確認してください。解約するかどうかは、家族構成や貯蓄と相談して慎重に。
電気・ガスは、冬場に上がりやすいので、プランや使い方の見直しを。月3,000円削れれば、1年で36,000円。削る額は小さく見えても、年額で見るとけっこう大きいです。
待機電力を手軽にカットしたい場合は、スマートプラグを使う方法もあります。タイマーで電源を切れば、消し忘れの心配も減ります。
3. 浮いた分を先取り貯金に回す
ここが、いちばん大事かもしれません。見直して浮いたお金って、そのままにしておくと、知らないうちに別の支出に消えてしまうんですよね。
なので、給料日の直後に、浮いた分だけ自動で貯金口座に移る設定まで済ませておく。金額は小さくていいんです。月3,000円でも、1年で36,000円。先取りしておけば、なかったものとして生活できるので、貯金が続きます。
見直しは、浮いた分を「貯金に回すところまで」がセット。ここまでやって、はじめて来年の家計が変わります。
お金の基本を1冊でおさらいしたい方は、こちらの本も参考になります。
まとめ
年末の固定費見直し、やることは3つだけ。引き落としを書き出す、4大固定費を年額で比べる、浮いた分を先取り貯金に回す。12月に入ると、年末調整やふるさと納税の期限も迫ってくるので、11月のうちに固定費だけでも片づけておくと、年末がだいぶラクになりますよ